L’essentiel à retenir : le financement d’un bien en France par une banque étrangère repose sur la libre prestation de services européenne, tout en exigeant une vigilance accrue. Vous devez anticiper les risques de change et l’absence de TAEG harmonisé hors UE. Notez que la loi Scrivener vous protège impérativement, imposant un délai de réflexion de dix jours et une traduction assermentée de l’offre.
La libre prestation de services au sein de l’Union Européenne permet désormais de solliciter une banque étrangère pour un prêt immobilier français, ouvrant ainsi l’accès à des conditions parfois plus compétitives que sur le marché domestique. Cependant, cette opportunité transfrontalière expose les emprunteurs à des variables complexes, allant de la volatilité des taux de change à l’application rigoureuse de la loi Scrivener. Le risque de voir sa charge de remboursement exploser par méconnaissance des frais annexes ou des spécificités juridiques locales est une réalité tangible.
Nous analysons ici les mécanismes de financement international et les critères d’éligibilité pour vous aider à sécuriser votre acquisition immobilière en France.
Banque étrangère prêt immobilier français : cadre légal et faisabilité
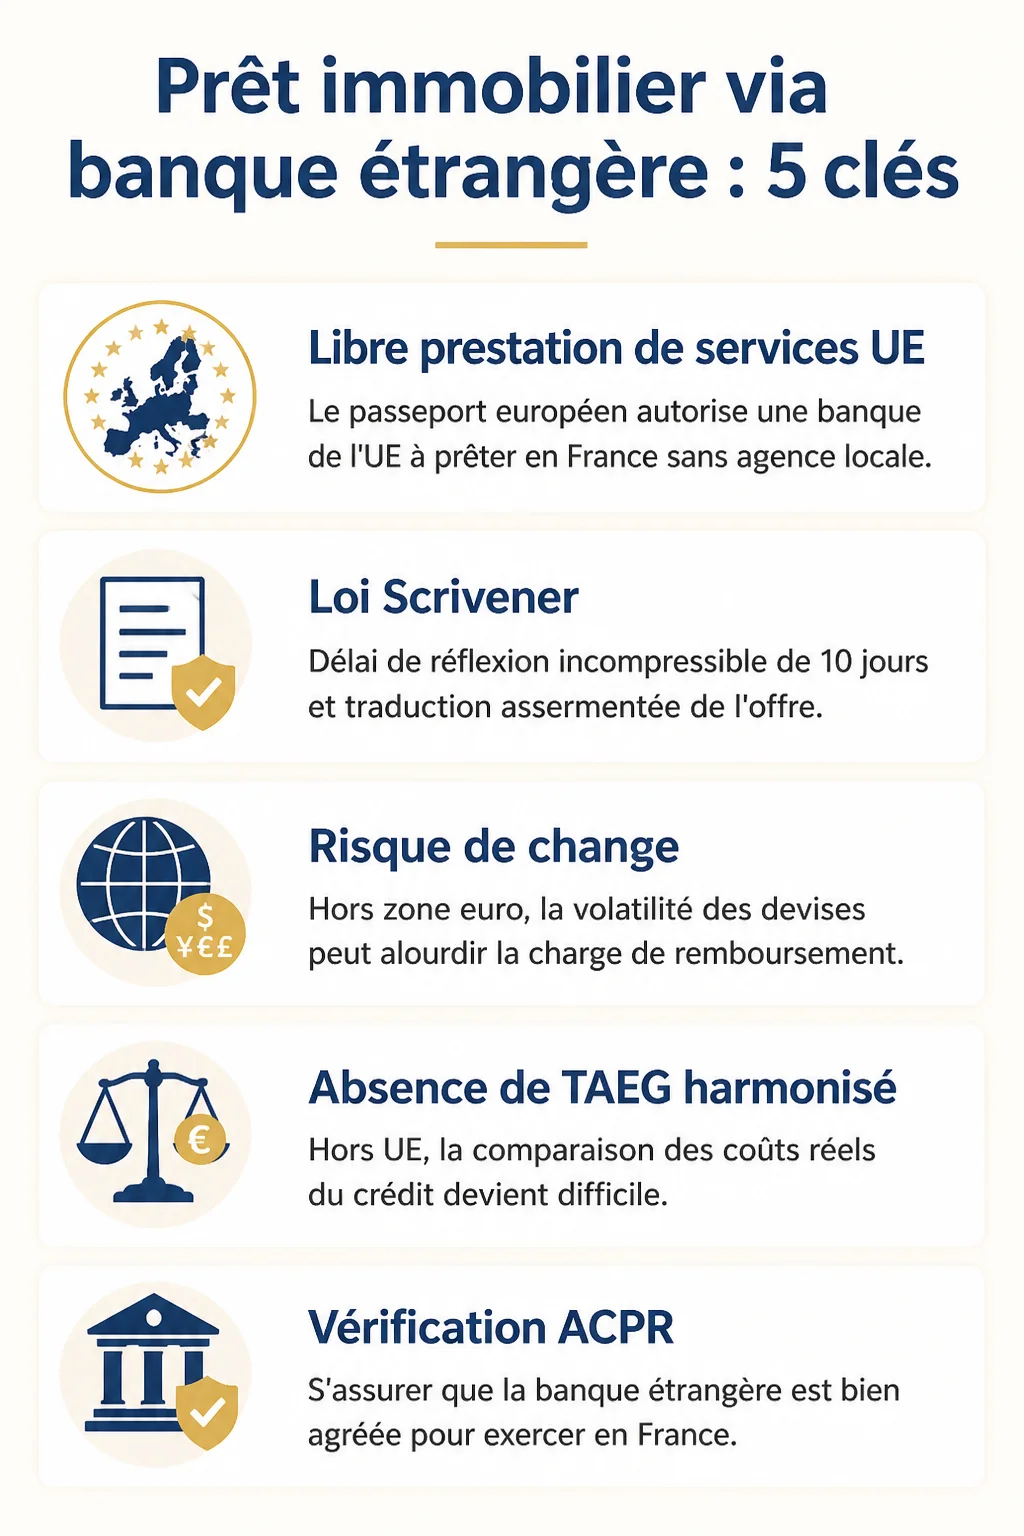
Emprunter hors de France pour un bien français repose sur la libre prestation de services européenne. La loi Scrivener impose un délai de réflexion de 10 jours, tandis que l’hypothèque garantit le prêteur. Cette liberté de mouvement bancaire est encadrée par des textes communautaires précis.
Le recours à une institution financière transfrontalière nécessite une compréhension fine des mécanismes juridiques en vigueur pour sécuriser votre acquisition.
La libre prestation de services au sein de l’Union Européenne
Le passeport européen autorise une banque de l’UE à exercer en France. Les directives européennes facilitent ces transactions sans établissement physique local. Ce cadre juridique simplifie grandement vos démarches de financement international.
La protection du consommateur demeure une priorité absolue. Nous appliquons strictement la loi Scrivener avec son délai de réflexion de dix jours. Ce temps est incompressible avant toute signature définitive.
Prudence toutefois hors de la zone euro. Les mécanismes de défense varient sensiblement. Le risque de change peut limiter vos recours juridiques standards français en cas de litige.
Vérifier l’agrément de la banque auprès de l’ACPR est indispensable. C’est une étape de sécurité majeure. Elle valide la légitimité de l’établissement sur le sol français.
La libre prestation de services est le pilier qui permet d’élargir votre horizon bancaire au-delà des frontières nationales classiques.
Les spécificités territoriales et les accords bilatéraux
Votre pays de résidence impacte directement l’accès au crédit. Les banques privilégient certaines zones selon leurs accords bilatéraux respectifs. Leur expertise locale dicte souvent leur politique d’octroi.
Les résidents hors Union Européenne font face à des critères drastiques. La solvabilité est examinée avec une rigueur extrême. Des garanties réelles sont systématiquement exigées par les comités de crédit.
Les conventions fiscales influencent le coût global de votre opération. Elles agissent sur la retenue à la source ou les frais de mutation. Ces paramètres financiers sont déterminants pour votre rentabilité.
| Zone de résidence | Facilité d’accès | Type de garantie | Fiscalité |
|---|---|---|---|
| Union Européenne | Élevée | Caution ou Hypothèque | Harmonisée |
| Suisse | Modérée | Hypothèque | Accords spécifiques |
| USA | Complexe | Garanties réelles | Convention bilatérale |
| Reste du monde | Restreinte | Hypothèque stricte | Variable / Risque élevé |
Consulter un fiscaliste spécialisé est une démarche que nous recommandons vivement. Les subtilités des traités internationaux modifient parfois radicalement la performance de votre investissement immobilier.
4 risques financiers majeurs à anticiper avant de signer
Mais attention, franchir la frontière bancaire n’est pas sans danger pour votre portefeuille, surtout face à la volatilité des marchés.
La volatilité des taux de change et l’effet de levier inversé
Emprunter dans une devise étrangère présente des dangers réels pour votre stabilité financière. Si l’euro se déprécie face à la monnaie du prêt, votre dette globale explose mécaniquement. C’est le piège redoutable de l’effet de levier inversé.
Vos mensualités peuvent s’alourdir brutalement selon les marchés. Une dévaluation de 10% de votre monnaie de revenu augmente votre charge de remboursement d’autant. Votre pouvoir d’achat s’effrite alors très rapidement au quotidien.
Nous vous suggérons d’intégrer des clauses de réévaluation ou des options de conversion. Ces outils financiers spécifiques permettent de basculer votre prêt en euros. Cela se déclenche si le taux de change franchit un seuil critique prédéfini.
L’opacité du TAEG et la structure des frais annexes
Comparez systématiquement les méthodes de calcul des taux d’intérêt. Le TAEG n’est pas harmonisé à l’échelle internationale. Une offre en apparence attractive peut cacher des intérêts calculés sur une base différente et trompeuse.
Identifiez avec précision les frais de dossier et le coût de l’assurance. Ces éléments, souvent omis dans les publicités bancaires, gonflent pourtant la facture finale. Vérifiez toujours le coût total du crédit avant de vous engager fermement.
Prenez garde aux coûts cachés des transferts de fonds. Les virements internationaux récurrents génèrent des commissions de change systématiques. Ces frais cumulés sur vingt ans représentent une somme totale non négligeable pour vous.
Les mécanismes de garantie et le coût de l’hypothèque
Analysez les exigences relatives aux sûretés réelles demandées. La banque étrangère exigera presque toujours une hypothèque de premier rang sur le bien français. C’est sa seule sécurité tangible contre un éventuel défaut.
Le notaire français joue ici un rôle déterminant et protecteur. Il est le garant légal de la validité de cette garantie internationale. Ses honoraires et les taxes de publicité foncière alourdissent vos frais d’acte initiaux.
Évaluez également l’option du nantissement financier. Bloquer un capital en contrepartie du prêt peut s’avérer plus simple administrativement. Cependant, cela immobilise votre épargne disponible durant toute la durée de votre crédit immobilier.
Profil emprunteur : comment convaincre un prêteur international ?
Après avoir pesé les risques, il s’agit maintenant de polir votre image pour séduire ces institutions particulièrement exigeantes.
La stabilité professionnelle et la hiérarchie des revenus
Financer un projet via une banque étrangère prêt immobilier français reste accessible aux entrepreneurs, bien que le processus s’avère complexe. L’établissement exige généralement trois ans de bilans positifs pour attester d’une activité pérenne.
Le salarié en CDI international incarne le profil idéal pour ces prêteurs. À l’inverse, l’indépendant doit impérativement prouver une récurrence de revenus sans faille. Cette démonstration de régularité financière permet de rassurer l’institution prêteuse.
L’ancienneté professionnelle constitue un indicateur de confiance majeur. Une présence durable dans le même secteur d’activité valide votre profil. Elle confirme votre capacité à maintenir votre solvabilité sur le long terme.
L’exigence d’un apport personnel renforcé pour les non-résidents
Les banques étrangères financent rarement l’intégralité d’une acquisition immobilière. Un seuil minimal de 20% d’apport est fréquemment imposé. Ce capital constitue un coussin de sécurité indispensable en cas de revente forcée du bien.
- L’apport couvre les frais de notaire.
- Il réduit le montant des mensualités.
- Il prouve votre capacité d’épargne.
- Il sécurise la banque contre la baisse des prix immobiliers.
La provenance de vos fonds doit être parfaitement limpide. Préparez vos justificatifs d’épargne avec une rigueur absolue. Cette traçabilité est vitale pour satisfaire aux normes internationales de lutte contre le blanchiment d’argent.
La gestion des comptes et le reste à vivre après endettement
Le respect de la règle des 35% demeure un standard incontournable. Votre taux d’endettement doit rester contenu pour préserver votre équilibre financier. Le reste à vivre est scruté pour garantir le paiement des charges courantes.
L’examen des relevés bancaires ne tolère aucun incident de paiement récent. Sur les six derniers mois, votre comportement bancaire doit être exemplaire. La banque exige une gestion de compte saine, prévisible et totalement dépourvue de découverts.
Toute inscription au FICP ou au FCC bloque immédiatement la procédure. Ce type de fichage est jugé rédhibitoire par les instances de crédit. Aucune banque étrangère sérieuse ne validera le dossier d’un profil présentant un tel risque.
Constitution du dossier et stratégies de présentation des revenus
La réussite de votre demande repose sur une paperasse impeccable et une narration financière qui ne laisse aucune place au doute. Pour convaincre une banque étrangère prêt immobilier français, nous recommandons une rigueur absolue dans la préparation des pièces justificatives.
La traduction assermentée et l’homogénéisation des pièces
Les documents indispensables incluent vos fiches de paie, avis d’imposition et relevés bancaires. Ces pièces doivent impérativement faire l’objet d’une traduction assermentée par un traducteur inscrit auprès d’une cour d’appel. Cela garantit l’authenticité et la compréhension mutuelle lors de l’analyse.
Convertissez systématiquement vos revenus en euros pour faciliter la lecture de l’analyste financier. Joindre une note de synthèse détaillant votre fiscalité locale est une méthode efficace pour lever toute zone d’ombre. Cette précision terminologique évite des erreurs aux conséquences juridiques lourdes.
Un dossier bien traduit et structuré réduit de moitié le temps de traitement de votre demande de prêt immobilier.
Le recours aux courtiers spécialisés pour les profils hors-normes
Solliciter des experts dédiés aux non-résidents est une stratégie judicieuse pour identifier les banques ouvertes à votre profil. Ces courtiers maîtrisent les spécificités des dossiers internationaux. Ils savent valoriser vos actifs pour obtenir un accord de financement sécurisé.
L’intermédiaire joue un rôle pivot pour négocier des taux de change préférentiels lors des transferts. Cette optimisation réduit le coût réel de vos mensualités sur le long terme. C’est un levier financier souvent ignoré mais particulièrement rentable pour votre budget.
La vigilance reste de mise face aux offres frauduleuses sur internet. Vérifiez systématiquement l’immatriculation du professionnel au registre de l’ORIAS avant tout engagement. Ne versez jamais de fonds avant l’obtention effective du crédit, conformément à la réglementation en vigueur.
La domiciliation des revenus et l’ouverture d’un compte miroir
L’établissement prêteur exige généralement l’ouverture d’un compte local pour assurer les prélèvements des échéances. Cette domiciliation bancaire instaure un lien commercial durable et rassure l’institution sur votre solvabilité. C’est une condition standard pour les résidents de l’Union Européenne.
Utiliser un compte miroir en France simplifie radicalement la gestion de vos futurs loyers perçus. Ce dispositif permet d’automatiser vos flux financiers sans subir les fluctuations quotidiennes du marché des changes. Vous gagnez ainsi en visibilité sur votre reste à vivre réel.
Privilégiez des plateformes de transfert spécialisées qui proposent des tarifs plus compétitifs que les réseaux bancaires traditionnels. Diminuer les commissions de change constitue un gain immédiat sur chaque opération internationale. Nous vous conseillons de comparer scrupuleusement ces frais de gestion.
Sélection des établissements bancaires actifs sur le marché français
Pourtant, toutes les enseignes ne se valent pas, et savoir vers qui se tourner est le dernier verrou à faire sauter.
Les banques européennes et frontalières de référence
Pour solliciter une banque étrangère prêt immobilier français, ciblez les acteurs historiques. Des institutions comme HSBC ou Commerzbank disposent de départements spécialisés. Ces structures maîtrisent parfaitement les contraintes des expatriés.
Explorez également les solutions des banques andorranes, à l’image de MoraBanc. Elles proposent une flexibilité notable pour des montages financiers complexes. Toutefois, gardez à l’esprit que les avantages fiscaux impliquent souvent des frais de gestion supérieurs.
Comparez ces options avec la réactivité des banques en ligne. Leur agilité administrative constitue un avantage compétitif réel. Vérifiez impérativement la présence d’un service client multilingue pour sécuriser le traitement de votre dossier.
Les filiales internationales et la gestion de fortune
Le segment du « Private Banking » offre une alternative robuste pour vos acquisitions. Ces services ciblent exclusivement les investisseurs à haut patrimoine. Ils élaborent des stratégies sur mesure intégrant une ingénierie patrimoniale globale et sophistiquée.
L’accès à ces prestations exige généralement un ticket d’entrée minimal en actifs financiers. En contrepartie, vous accédez à une flexibilité contractuelle inédite, souvent inaccessible via les réseaux bancaires traditionnels. La personnalisation devient alors la norme.
Pour les projets immobiliers complexes, la banque privée reste le partenaire le plus agile pour structurer votre financement international.
Solliciter une banque étrangère pour un prêt immobilier français exige une maîtrise du cadre légal européen, une gestion rigoureuse du risque de change et un apport personnel consolidé. Anticipez dès maintenant vos démarches en préparant vos traductions assermentées. Sécurisez votre patrimoine futur en choisissant un partenaire financier international expert et fiable.